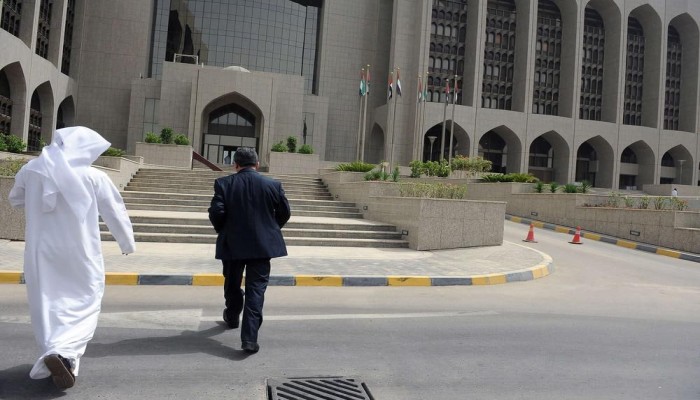
تتصاعد الضغوط الأميركية على بنك مصر بعد اتهام فرعه في دبي بتمرير 1.8 مليار دولار بين يناير 2024 ويونيو 2026 إلى 103 شركات مرتبطة، وفق الإخطار الأميركي، بشبكات مصرفية إيرانية موازية.
لكن تظل الأزمة أبعد من إغلاق الفرع بقرار أميركي مباشر، إذ يظل الاختصاص القانوني بيد السلطات الإماراتية، بينما تملك وزارة الخزانة أدوات أشد قسوة، أبرزها خنق التعاملات بالدولار وتهديد الصلة بشبكة سويفت.
الخزانة تضغط بلا سلطة مباشرة
وفي قراءة تحليلية، يرى عبد الخالق فاروق، الباحث والخبير الاقتصادي المعروف بانتقاده الحاد لسياسات الحكومة المالية، أن واشنطن تستخدم الملف المصرفي لفرض وصاية عملية تتجاوز حدود العقوبة وتعيد رسم حركة الأموال في المنطقة.
كما يستند التحرك إلى المادة 311 من قانون باتريوت، التي تتيح تصنيف مؤسسة مالية أجنبية باعتبارها مصدر قلق رئيسياً لغسل الأموال، ثم فرض تدابير خاصة تعزلها تدريجياً عن النظام المالي الأميركي.
وبذلك تتحول الصياغة القانونية إلى أداة ضغط سياسية، لأن منع التعامل بالدولار يرفع كلفة كل تحويل واعتماد وتمويل، ويجعل البنوك المراسلة أكثر خوفاً من الاحتفاظ بعلاقة مع الفرع أو البنك الأم.
أما الحديث عن إغلاق فرع دبي، فيحتاج إلى تدقيق، فالخزانة الأميركية لا تدير الرخص المصرفية داخل الإمارات، لكنها تستطيع جعل استمرار النشاط مكلفاً إلى حد يدفع الجهات المحلية إلى إعادة تقييم وجود الفرع.
لذلك تبدو المعركة أوسع من نزاع على تحويلات محددة، فهي اختبار لقدرة القاهرة وأبوظبي على حماية بنك حكومي من ضغط خارجي، من دون تعريض المصالح المصرفية والتجارية لعقوبات أوسع.
ومن ناحية عملية، قد يبدأ الخنق قبل صدور أي قرار نهائي، عبر تشدد البنوك الوسيطة في طلب المستندات، ورفض بعض العمليات، وتقصير آجال التسوية، ورفع رسوم المخاطر على المتعاملين مع الفرع.
بينما يظل الإجراء في مرحلته المقترحة، فإن أثره النفسي بدأ فعلياً، لأن المؤسسات المالية لا تنتظر دائماً اكتمال الحظر كي تحمي نفسها، بل تسبق القرار وتقلص التعرض لأي جهة مهددة.
المليارات تحت مجهر العقوبات
وتشير قراءة ممدوح الولي، الخبير الاقتصادي والكاتب المتابع للسياسات المالية والمنتقد لتوجهات الحكومة الاقتصادية، إلى أن رقم 1.8 مليار دولار سيبقى محور المعركة، لأنه يضع نظم الامتثال أمام اختبار علني وقاس.
كما أن ذكر 103 شركات يمنح الإخطار الأميركي وزناً سياسياً كبيراً، حتى قبل إثبات كل معاملة، إذ يوحي بوجود شبكة واسعة من الحسابات والواجهات التي يمكن استخدامها لتدوير الأموال بعيداً عن القنوات التقليدية.
غير أن الاشتباه لا يساوي الإدانة، ولذلك تملك القاهرة وأبوظبي فرصة تقديم سجلات التحويلات، وأسماء المستفيدين الحقيقيين، ومبررات العمليات، وإجراءات التحقق التي اتبعتها الفروع قبل تنفيذ المدفوعات.
وبحسب المسار المعلن، تمتد فترة التعليقات العامة ثلاثين يوماً، ما يمنح بنك مصر والجهات الرقابية مساحة للرد على كل واقعة، وشرح طبيعة العملاء، وبيان ما إذا كانت التحويلات تجارية أو مالية أو مرتبطة بترتيبات أخرى.
ثم يأتي الاختبار الأصعب في جودة الرد، فالدفاع العام عن سلامة النشاط لن يكفي إذا لم تدعمه ملفات قابلة للمراجعة، وتقارير امتثال مستقلة، وتسلسل واضح للموافقات التي سبقت تحويل الأموال.
في المقابل، أعلن بنك مصر أنه يدرس الإخطار الأميركي، وأكد استمرار فرعه في الإمارات بتقديم الخدمات وفق القواعد المعمول بها، ثم شدد على دعمه الكامل للفروع وحماية حقوق العملاء.
ومع ذلك، لا يبدد البيان المصرفي القلق بالكامل، لأن المشكلة ليست فقط في استمرار فتح الأبواب أمام الجمهور، بل في قدرة الفرع على تنفيذ عملياته الخارجية من دون تضييق أو عزلة أو تكلفة إضافية.
وتذهب القراءة نفسها إلى أن الحكومة مطالبة بتقديم إجابات تفصيلية، لا الاكتفاء بالتنسيق السياسي، لأن ملف التحويلات العابرة للحدود يُحسم بالأدلة والضوابط الموثقة، لا بالتصريحات المطمئنة.
كذلك تزداد حساسية الموقف بسبب ارتباط بنك مصر بالدولة وبشبكة واسعة من العملاء، ما يجعل أي تراجع في الثقة بالفرع قابلاً للانتقال إلى بنوك أخرى ومؤسسات تتعامل مع التحويلات الإقليمية.
المعركة تنتقل إلى العملاء
وفوق ذلك، يحذر وائل النحاس، الخبير الاقتصادي ومحلل الأسواق المعروف بانتقاده لسياسات الحكومة في إدارة النقد الأجنبي، من أن العقوبة المحتملة قد تصيب العملاء قبل أن تمس الإدارة المصرفية نفسها.
كما يعتمد مصريون يعملون في الخليج على فروع بنك مصر لإرسال التحويلات إلى الداخل، وأي تباطؤ في التسوية أو تشدد في قبول الحوالات سيضيف أعباء جديدة على الأسر والشركات الصغيرة.
وتمتد شبكة الفروع الإماراتية إلى أبوظبي ودبي والشارقة ورأس الخيمة، ما يعني أن التداعيات لن تبقى محصورة في مكتب واحد، بل قد تلامس خدمات الأفراد والشركات والاستثمارات والتحويلات اليومية.
إضافة إلى ذلك، قد تتعامل البنوك العالمية مع الفرع باعتباره مخاطرة متصاعدة، فتطلب بيانات أكثر تفصيلاً من العملاء، وتؤخر المدفوعات، وتضع حدوداً إضافية على الحسابات، حتى قبل انتهاء فترة التعليقات.
وفي حال صدور القاعدة بصيغتها النهائية، ستواجه السلطات المصرية والإماراتية قراراً صعباً بين حماية انتظام العمل المصرفي، وتجنب الصدام مع واشنطن، والحفاظ على قنوات التحويل التي تخدم ملايين المتعاملين.
أما إذا جرى سحب الإجراء أو تعديله بعد الردود، فلن تنتهي الأزمة تماماً، لأن مجرد إدراج الفرع في إخطار عالي الحساسية سيترك أثراً طويلاً على سمعته وعلاقاته بالبنوك المراسلة.
وعليه، فإن المعركة الحقيقية لا تدور حول لافتة فرع في دبي، بل حول من يملك حق تعريف المخاطر المصرفية، ومن يفرض قواعد المرور على الدولار، ومن يتحمل كلفة أي خطأ في الامتثال.
ومهما أكدت البيانات الرسمية أن الفروع تعمل بصورة طبيعية، يبقى معيار الاستقرار هو قدرة العملاء على تحويل أموالهم وتنفيذ تجارتهم بالسرعة نفسها، لا مجرد استمرار الموظفين في استقبال الطلبات داخل الفروع.
وفي النهاية، تضع واشنطن بنك مصر أمام ضغط مزدوج: تبرير التحويلات محل الاتهام، وحماية شبكة عملائه من ارتدادات العقوبات، بينما تراقب الإمارات ومصر اختباراً حساساً لحدود السيادة والتنسيق المالي.
وبينما تقترب مهلة الثلاثين يوماً من نهايتها، ستحدد المستندات المقدمة لا اللهجة السياسية مصير الإجراء، إلا أن الضرر الأكبر قد يكون وقع بالفعل عبر الخوف، والشك، وإعادة حسابات المؤسسات المالية.