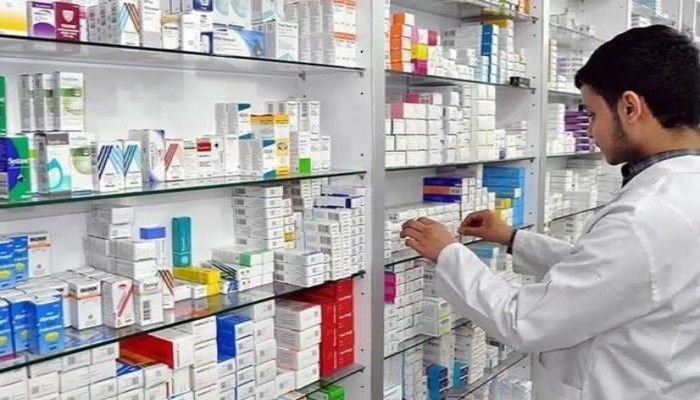
يدفع قرار التسعير الدوائي الجديد أزمة الصيدليات إلى واجهة المشهد، بعدما جاءت الزيادة في بعض هوامش الربح بنقطتين مئويتين، بينما يقول ممثلو القطاع إن الخسائر التشغيلية والفجوات السعرية تواصل ابتلاع السيولة ورأس المال.
وتضع أرقام تسليم الرخص خلال السنوات الثلاث الماضية علامة استفهام ثقيلة أمام قدرة الصيدليات الصغيرة والمتوسطة على الاستمرار، خصوصًا مع ارتفاع تكلفة إعادة تكوين المخزون وتآكل العائد الحقيقي بعد المصروفات والإيجارات والأجور.
نقطتان لا توقفان نزيف الهامش
ويرى الدكتور محمد عابدين، عضو شعبة الصيادلة بالاتحاد العام للغرف التجارية، أن زيادة الهامش بنقطتين لا تعالج أصل الأزمة، مطالبًا بوصول الزيادة إلى خمس نقاط لتقليص الفجوة بين الهامش الاسمي وصافي الربح.
وفي التفاصيل، تشير الدراسة التي استند إليها عابدين إلى أن صيدلية تحقق مبيعات شهرية بقيمة 300 ألف جنيه قد تفقد بين خمسة وسبعة في المئة من قيمة مخزونها بسبب تغيرات الأسعار المتلاحقة.
وعندما ترتفع عبوة دواء من 120 إلى 150 جنيهًا، يصبح على الصيدلية إعادة شراء العبوة بالسعر الجديد بعد بيع المخزون القديم بسعره السابق، ما يضغط مباشرة على السيولة اللازمة لاستمرار دورة الشراء.
وبحسب المثال الذي عرضه عابدين، تتراوح الخسارة الشهرية المحتملة للصيدلية ذات حجم المبيعات المذكور بين 15 و21 ألف جنيه، بينما قد يصل الأثر السنوي في هذا النموذج إلى نحو 240 ألف جنيه.
وفي المقابل، حدد القرار رقم 480 لسنة 2026 هامش الصيدلي للأدوية المحلية الأساسية عند 22 في المئة للعبوات الأقل من 500 جنيه، و20 في المئة لما يتجاوز هذا السعر.
كما حدد القرار هامش الصيدلي للأدوية المحلية غير الأساسية عند 27 في المئة للعبوات الأقل من 500 جنيه و25 في المئة للأعلى سعرًا، مع نسب مختلفة للمستحضرات المستوردة بالكامل.
ومع ذلك، لا تعني النسبة المكتوبة على العبوة أن الصيدلي يحتفظ بها كربح صاف، إذ تخرج منها تكاليف التشغيل والعمالة والكهرباء والإيجار والضرائب والفواقد ومصاريف إعادة تكوين المخزون.
ويقول الدكتور محمود عبد المقصود، رئيس الشعبة العامة للصيدليات بالاتحاد العام للغرف التجارية، إن صافي الهامش الفعلي بعد الالتزامات كان يدور تقريبًا بين اثنين وثلاثة في المئة من قيمة العبوة.
ولهذا، كانت الشعبة قد طالبت قبل صدور القرار الجديد بتوحيد هامش الربح عند 25 في المئة لمختلف الأصناف، معتبرة أن الأدوية الأساسية تمثل الجزء الأكبر من مبيعات الصيدليات ولا تحتمل هوامش ضعيفة.
فجوة التسعير تلتهم رأس المال
وفي الوقت نفسه، تربط آلية التسعير الجديدة تحريك أسعار المستحضرات بثلاثة متغيرات اقتصادية، بحيث يمثل تغير سعر الصرف 60 في المئة من المعادلة، والتضخم 30 في المئة، والفائدة عشرة في المئة.
وبالتالي، تدخل الصيدلية في دورة تتحرك فيها تكلفة استبدال المخزون مع المتغيرات الاقتصادية، بينما لا تتساوى قدرتها على امتصاص الزيادات مع قدرة الشركات الكبرى أو السلاسل صاحبة السيولة والمشتريات الأكبر.
ومن ناحية أخرى، تقول هيئة الدواء إن القواعد الجديدة تستهدف تحقيق توازن اقتصادي في سوق الدواء وحماية الإتاحة ومواجهة الممارسات الاحتكارية، كما أدخلت تنظيمًا أوضح للتعامل مع المستحضرات منتهية الصلاحية.
لكن الفجوة بين الهدف التنظيمي والواقع المالي للصيدليات تظل محل جدل مهني، لأن أي تحريك سريع للأسعار يخلق فرقًا بين قيمة المخزون القديم وتكلفة استبداله، حتى مع زيادة الهامش الاسمي.
ويشير الدكتور محفوظ رمزي، رئيس لجنة التصنيع الدوائي بنقابة صيادلة القاهرة، إلى أن الصيدلية ملزمة ببيع العبوة بالسعر المدون عليها، ثم تضطر لاحقًا لشراء التشغيلات الجديدة بعد ارتفاع السعر.
ومن ثم، تظهر المشكلة بوضوح في الصيدليات محدودة رأس المال، حيث تتحول كل زيادة جديدة إلى حاجة فورية لسيولة إضافية، بينما تتراكم مصروفات التشغيل دون قدرة مماثلة على زيادة المبيعات.
ويصف عابدين النتيجة بأنها أزمة بقاء مهني، مستشهدًا بتقدم نحو 1500 صيدلي خلال الأعوام الثلاثة الماضية بطلبات لتسليم تراخيصهم طواعية وتغيير النشاط، في مؤشر على الضغوط المتراكمة.
وفي المقابل، أصدرت هيئة الدواء خلال فبراير 2026 وحده 150 رخصة جديدة للصيدليات العامة والخاصة ومحال الخزن التابعة لها، وهو رقم يوضح استمرار دخول منشآت جديدة بالتوازي مع حالات الخروج.
وهذا التوازي لا يلغي دلالة تسليم الرخص، لكنه يضعها في سياق أوسع يحتاج بيانات دورية عن صافي عدد الصيدليات العاملة، ومعدلات الإغلاق الفعلية، وتوزيعها بين المدن والقرى والمحافظات.
كما أن الأزمة لا تتوقف عند مالك الصيدلية، لأن ضعف السيولة قد ينعكس على تنوع المخزون وسرعة إعادة شراء الأصناف، خصوصًا الأدوية مرتفعة السعر أو بطيئة الحركة أو محدودة البدائل.
تسليم الرخص يختبر بقاء الصيدليات
ويحذر الدكتور علي عبد الله، مدير مركز الدراسات الدوائية والإحصائية، من استمرار مشكلة وجود الدواء بتسعيرات مختلفة بين التشغيلات، مطالبًا بإلزام الشركات بالقواعد التي تحمي حقوق الصيدلي في دورة التسعير.
وفي هذا السياق، يصبح تنظيم فروق الأسعار أكثر أهمية من مجرد إعلان نسبة هامش أعلى، لأن الصيدلي قد يربح على الورق ويخسر فعليًا عند إعادة شراء نفس الكمية بسعر أحدث وأعلى.
كذلك، لا تبدو الصيدليات الصغيرة في الموقع نفسه الذي تقف فيه السلاسل الكبرى، فالأخيرة تمتلك قدرة أكبر على الشراء والتخزين والتفاوض، بينما يعتمد كثير من الصيدليات الفردية على تدفق نقدي يومي محدود.
ولهذا، فإن زيادة موحدة لا تنتج أثرًا موحدًا، إذ يمكن أن تمنح منشأة كبيرة مساحة امتصاص أفضل، بينما تظل المنشأة الصغيرة معلقة بين التزامها بالسعر الجبري وحاجتها المستمرة إلى تمويل المخزون.
وفي المقابل، يرى محفوظ رمزي، رئيس لجنة التصنيع الدوائي بنقابة صيادلة القاهرة، أن القرار الجديد يتضمن جوانب مفيدة للصيادلة، خصوصًا تنظيم إعادة الأدوية منتهية الصلاحية، وهي نقطة ظلت مصدر خسائر ونزاعات داخل السوق.
غير أن معالجة المرتجعات وحدها لا تغلق ملف تكاليف التشغيل، ولا تحسم أثر تغير الأسعار على رأس المال العامل، ولا تجيب عن سؤال قدرة الصيدلية المستقلة على الاستمرار مع كل موجة تسعير جديدة.
وفي نهاية المطاف، تضع أرقام الخسائر وتسليم الرخص أمام الجهات المنظمة اختبارًا واضحًا لقياس أثر القرار بعد تطبيقه، بعيدًا عن الاكتفاء بنسبة هامش معلنة لا تعكس وحدها صافي ما يبقى للصيدلية.
كما يظل نشر بيانات منتظمة عن أعداد الإغلاقات والتراخيص الجديدة ومتوسط هوامش الربح الصافية وتكلفة التشغيل خطوة ضرورية، لأن غياب هذه البيانات يترك النقاش محصورًا بين قرارات رسمية وشهادات قطاعية متعارضة.
وتبقى معادلة الدواء أشد حساسية من أي نشاط تجاري عادي، لأن انهيار صيدلية صغيرة لا يعني خروج متجر فقط من السوق، بل قد يعني تراجع نقطة وصول دوائي في حي أو قرية كاملة.
ولهذا، فإن الحكم على القرار 480 لن يتوقف عند زيادة نقطتين أو تعديل معادلة حسابية، بل عند قدرته الفعلية على إبقاء الدواء متاحًا، والصيدلية قادرة على تمويل مخزونها، والمريض بعيدًا عن فاتورة مضاعفة.