تفتح صفقات الأراضي الساحلية من الغردقة إلى علم الروم بابًا واسعًا للأسئلة حول نموذج إدارة الأصول، بعدما دخلت مساحات تقترب من 49.6 مليون متر مربع في ترتيبات مالية مرتبطة بتدفقات دولارية وتمويلات ضخمة.
وتضع الأرقام المعلنة الفارق بين الاستثمار المنتج وتسييل الأصول في قلب الجدل، خصوصًا حين ترتبط حصيلة الأرض بخفض احتياجات التمويل وخدمة الدين، بينما تبقى قيمة الساحل أصلًا نادرًا لا يمكن تعويضه.
49.6 مليون متر تحت المجهر
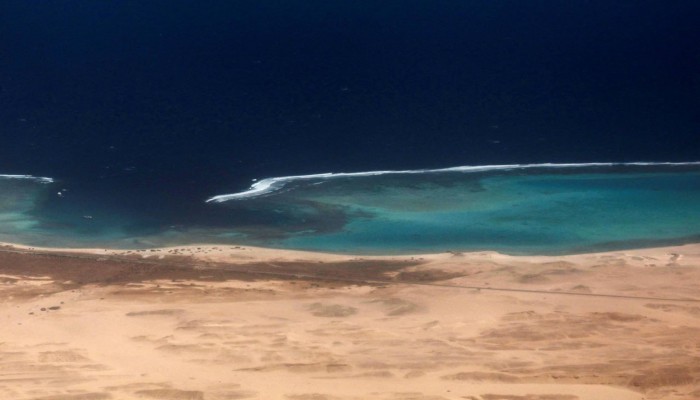
ففي البحر الأحمر، تشمل التخصيصات نحو 29 مليون متر مربع بين الغردقة وسفاجا، بينما تضم صفقة علم الروم في مطروح نحو 20.58 مليون متر مربع، ليصل الإجمالي إلى قرابة 11.8 ألف فدان.
وبذلك لا تتعلق القضية بأرض هامشية، بل بواجهات ساحلية ذات قيمة سياحية وعقارية واستراتيجية مرتفعة، وهو ما يفتح سؤال تكلفة الفرصة البديلة عند نقل حق التطوير الاقتصادي لمساحات بهذا الحجم إلى مطورين خارجيين.
وفي علم الروم، تتضمن الصيغة المعلنة دفعة نقدية بقيمة 3.5 مليار دولار مرتبطة بالأرض، إلى جانب مكون عيني يُستهدف منه نحو 1.8 مليار دولار، وحصة للدولة تبلغ 15 بالمئة من صافي الأرباح.
لكن رقم 29.7 مليار دولار يمثل حجم الاستثمار الإجمالي المخطط للمشروع، ولا يعني دخول هذا المبلغ إلى الخزانة، إذ يظل عائد الدولة مرتبطًا بالدفعة النقدية والمكون العيني ونسبة الأرباح بعد احتساب التكاليف.
ومن هنا ترى د. سالي صلاح، خبيرة الاقتصاد والتخطيط الاستراتيجي، أن الخلط بين حجم الاستثمار وعائد الدولة يضخم الصورة المالية للصفقة، بينما تبقى القيمة الفعلية مرهونة بشروط الاسترداد ومراجعة المصروفات المرتبطة بالمشروع.
كما تثير نسبة 15 بالمئة من صافي الأرباح سؤالًا محاسبيًا حاسمًا، لأن قيمتها النهائية تتوقف على تعريف التكاليف الاستثمارية القابلة للاسترداد، ومدى اتساع البنود التي يمكن خصمها قبل حساب حصة الدولة.
ولهذا تحذر د. سالي صلاح، خبيرة الاقتصاد والتخطيط الاستراتيجي، من أن أي توسع في احتساب المصروفات التمويلية أو الإدارية أو تعاملات الأطراف ذات الصلة قد يقلص وعاء الأرباح، ويخفض بصورة مباشرة نصيب الدولة المتوقع.
الدين يلتهم قيمة الأصل
وتزداد حساسية الملف حين تدخل حصيلة الأرض في معالجة فجوات التمويل، إذ تشير الأرقام الواردة إلى أن برنامج التخارج حقق نحو 2.2 مليار دولار فقط حتى نهاية 2023/2024 مقابل مستهدف أصلي بلغ 8.7 مليارات.
وبحسب البيانات نفسها، جرى اللجوء إلى صفقة الأرض القطرية بقيمة 3.5 مليار دولار لمعالجة جزء من النقص، لتنتقل الأرض من أصل طويل الأجل إلى أداة مباشرة لتوفير سيولة فورية.
ومن ثم تصبح العلاقة بين الأصل والدين جوهر المسألة، لأن الأرض الساحلية مورد ثابت وغير متجدد، بينما خدمة الدين والعجز واحتياجات العملة الأجنبية بنود تتكرر سنويًا وتعيد إنتاج الحاجة إلى تمويل جديد.
وفي هذا السياق، ترى د. سالي صلاح، خبيرة الاقتصاد والتخطيط الاستراتيجي، أن استخدام أصل دائم لسداد احتياج متكرر يستهلك الرصيد بدلًا من توليد دخل مستدام، ويؤجل مواجهة جذور الأزمة بدلًا من معالجتها.
كما يضع هذا المسار قيمة الأرض المستقبلية تحت المجهر، لأن منح حقوق التطوير لفترات طويلة ينقل للمطور جزءًا كبيرًا من الزيادة الرأسمالية المتوقعة مع تحسن البنية التحتية وارتفاع الأسعار.
ولهذا يصبح السؤال الأساسي متعلقًا بطريقة تقييم الساحل نفسه، وما إذا كانت القيمة المحسوبة تعكس سعر اللحظة فقط أم تتضمن قيمة النمو المستقبلي والموقع النادر والعائد طويل الأجل الذي يمكن أن يتضاعف.
وبالتوازي، يفرض الملف سؤال المنافسة والشفافية في التقييم، ومعرفة الجهة التي قدرت قيمة 49.6 مليون متر مربع، وما إذا كانت الصفقات مرت بمنافسة دولية أم تمت عبر تفاوض ثنائي مباشر.
ومن ناحية أخرى، لا تتوقف المخاوف عند التسعير، بل تمتد إلى الضمانات القانونية وآليات التدقيق على التكاليف ونسب الأرباح، لأن ضعف الرقابة المحاسبية قد يحول الحصة الاسمية إلى عائد أقل كثيرًا من المتوقع.
الإنتاج الغائب يضاعف الأزمة
وفي المقابل، تطرح د. سالي صلاح، خبيرة الاقتصاد والتخطيط الاستراتيجي، مسارًا مختلفًا يقوم على توجيه الاستثمارات إلى الصناعة والتكنولوجيا والدواء والطاقة المتجددة باعتبارها قطاعات قادرة على توليد صادرات وسلاسل إمداد مستدامة.
وبهذا المنطق، لا تكمن المشكلة في الاستثمار السياحي أو العقاري بذاته، وإنما في استخدامه كبديل عن بناء قاعدة إنتاجية تولد عملة أجنبية بصورة متكررة وتقلل الحاجة المستمرة إلى بيع أو تخصيص أصول جديدة.
كما ترى د. سالي صلاح أن الاستثمار الأجنبي الأكثر فائدة هو الذي يضيف معرفة فنية ومنتجات قابلة للتصدير ويخفض الواردات، بدلًا من الاكتفاء بضخ سيولة مؤقتة مرتبطة بأصل ثابت.
وفي السياق نفسه، تصبح مشروعات الساحل أقل قدرة على معالجة الخلل الهيكلي إذا ظلت معتمدة على الطلب العقاري والسياحي، لأن هذه القطاعات تتأثر سريعًا بالأزمات الخارجية والتقلبات الاقتصادية العالمية.
ولهذا يفرض مصير حصيلة الصفقات سؤالًا مباشرًا عما إذا كانت ستتحول إلى مصانع وبنية رقمية وطاقة متجددة ومشروعات قابلة للتصدير، أم ستذوب في تمويل احتياجات جارية تتكرر لاحقًا.
ومن ثم يبرز الفارق بين تعظيم الأصل واستهلاكه، فالأول يحول قيمته إلى أصل جديد قادر على توليد دخل، بينما الثاني يحوله إلى سيولة مؤقتة تنتهي قبل أن تتغير بنية الاقتصاد.
كما تثير هذه المعادلة مخاوف من تحول إدارة الأصول إلى جزء ثابت من إدارة الأزمة، بحيث يصبح كل نقص جديد في التمويل مبررًا لإدخال أصل آخر إلى السوق بدلًا من إصلاح مصادر العجز.
وفي النهاية، لا تتعلق المسألة بمشروع واحد في علم الروم أو الغردقة، بل بمسار اقتصادي يختبر قدرة الدولة على حماية أصول غير قابلة للتكرار، وفي الوقت نفسه بناء موارد دولارية مستدامة.
وبذلك يصبح السؤال الأهم ليس كم مليار دولار دخلت اليوم، وإنما ماذا بقي من الأصل غدًا، وما الذي بُني بالعائد، وهل تحولت السيولة إلى قدرة إنتاجية جديدة أم إلى مهلة قصيرة داخل الأزمة نفسها.
وأخيرًا، فإن الأرض الساحلية لا تتجدد بينما الدين والعجز واحتياجات الدولار قابلة للتكرار، ولذلك يبقى معيار النجاح الحقيقي هو قدرة الاقتصاد على صناعة أصول جديدة أسرع من استهلاك الأصول القائمة.