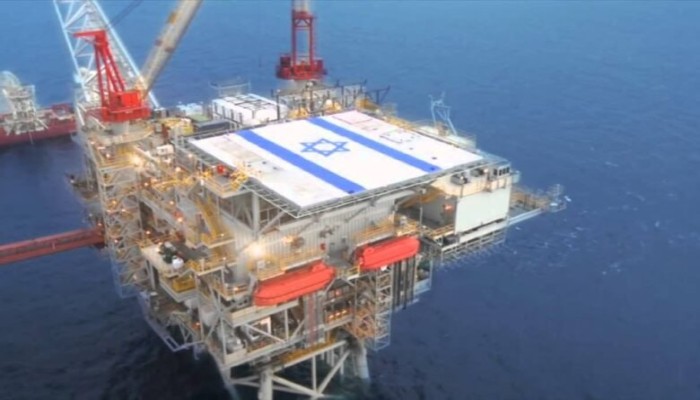
تكشف زيادة تدفقات الغاز الإسرائيلي إلى نحو 1.05 مليار قدم مكعبة يوميًا خلال سبتمبر عن تحول الاعتماد الخارجي من أداة مساندة إلى عنصر أساسي في توازن سوق الطاقة المصرية، بعد سنوات من الحديث الرسمي عن الاكتفاء الذاتي.
وتعكس رحلة التعافي من 600 مليون قدم مكعبة أواخر أغسطس إلى 900 مليون ثم 950 مليون وصولًا للمستوى الحالي هشاشة معادلة الإمداد، لأن أي صيانة أو اضطراب إقليمي يضغط مباشرة على شبكة الغاز والكهرباء.
فجوة الإنتاج تدفع نحو الخارج
يبلغ الإنتاج المحلي حاليًا قرابة 3.8 مليارات قدم مكعبة يوميًا، بينما يصل الاستهلاك في ذروة الصيف إلى نحو 7.2 مليارات، بما يترك فجوة تقترب من 3.4 مليارات قدم مكعبة كل يوم.
وتعني هذه الفجوة أن السوق لم تعد قادرة على تغطية احتياجاتها من الإنتاج المحلي وحده، وأن جزءًا كبيرًا من استقرار الكهرباء والصناعة أصبح مرتبطًا بواردات الأنابيب وشحنات الغاز المسال مرتفعة التكلفة.
ويستحوذ الغاز الإسرائيلي عند مستوى 1.05 مليار قدم مكعبة على نحو 14.5 بالمئة من الاستهلاك اليومي، وهي نسبة تجعل أي تراجع مفاجئ في التدفقات حدثًا ذا أثر مباشر على منظومة الطاقة.
ويرى خالد فؤاد، الباحث في شؤون الطاقة وأستاذ العلاقات الدولية، أن التوسع في صفقة الغاز مع إسرائيل يربط أمن الطاقة المصري بالإمدادات الإسرائيلية، ويزيد حساسية السوق لأي توقف سياسي أو أمني أو فني.
كما انتقد فؤاد طريقة إدارة ملف حقل ظهر، معتبرًا أن الضغط من أجل تسريع الإنتاج والعوائد أضر بالتوازن الفني المطلوب للحفاظ على الآبار، وهو تفسير يحمّل السياسات التشغيلية جزءًا من مسؤولية التراجع.
وتشير بيانات الربع الأول من 2026 إلى أن الإنتاج المحلي سجل نحو 3.87 مليارات قدم مكعبة يوميًا، بينما قفزت الواردات إلى نحو 2.35 مليار يوميًا، بما يعكس اتساع دور الخارج في سد الاحتياجات.
وتقول الحكومة في المقابل إن لديها مزيجًا مرنًا من الإنتاج المحلي وواردات الأنابيب والغاز المسال وحصص الشركاء، وإن وحدات التغويز العائمة أضافت قدرة مهمة للتعامل مع اضطرابات الإمدادات خلال أشهر الصيف.
لكن هذا الدفاع لا يلغي، وفق منتقدين، أن البدائل نفسها مستوردة وتحتاج عملة صعبة، وأن تنويع الموردين لا يساوي استعادة الاكتفاء الذاتي ما دام الإنتاج المحلي أقل كثيرًا من الاستهلاك.
ويظهر التناقض بوضوح بين خطاب التحول إلى مركز إقليمي للطاقة وبين واقع شراء كميات متزايدة لتغطية السوق الداخلية، بعدما تقلص فائض التصدير وتحولت الأولوية تدريجيًا من إعادة التصدير إلى منع نقص محلي.
الأنابيب الإسرائيلية تضيق هامش المناورة
يدخل الغاز الإسرائيلي إلى مصر عبر مسار شرق المتوسط المتصل بشمال سيناء، وتأتي الكميات أساسًا من حقلي ليفياثان وتمار، ما يجعل خط الإمداد مرتبطًا مباشرة بقرارات تشغيل وصيانة تقع خارج السيطرة المصرية.
وقد خفضت أعمال الصيانة في أواخر أغسطس التدفقات إلى نحو 600 مليون قدم مكعبة يوميًا، قبل أن ترتفع إلى 950 مليون مطلع سبتمبر ثم تتجاوز المليار، وهو تذبذب يكشف حساسية الشبكة للتوقفات الخارجية.
وسبق أن هبطت التدفقات خلال أزمات إقليمية بصورة أشد، كما اقتربت صادرات الأنابيب إلى مصر من الصفر في مارس 2026 بعد تعليق إنتاج إسرائيلي، واضطرت القاهرة لتعويض جزء من النقص بالغاز المسال.
ويحذر عبد الرحمن صقر، الباحث بمركز الأولويات الاستراتيجية، من أن الاعتماد الكبير على الغاز الإسرائيلي يمثل مخاطرة للأمن القومي والاقتصادي، داعيًا إلى زيادة الإنتاج المحلي وتنويع المسارات وتوسيع الطاقة المتجددة.
ويشير صقر إلى أن المشكلة لا تتعلق فقط بنسبة الواردات، بل بقدرة طرف خارجي على التأثير في كلفة الطاقة والتوازن المالي عند توقف الإمدادات، خصوصًا عندما تتزامن الأزمة مع ارتفاع أسعار الغاز المسال.
وتضيف الباحثة إلين كلارك، المتخصصة في برنامج الشرق الأوسط، أن اعتماد مصر على الغاز الإسرائيلي خلق درجة مرتفعة من التعرض لمخاطر تدفقاته، رغم أن انخفاض سعره نسبيًا يمنح القاهرة منفعة مالية قصيرة الأجل.
وبهذا المعنى، لا تبدو المشكلة في وجود استيراد بحد ذاته، وإنما في تحول الإمدادات الأرخص والأقرب إلى ضرورة تشغيلية يصعب الاستغناء عنها سريعًا من دون اللجوء إلى بدائل أغلى وأكثر استنزافًا للعملة.
وتكشف أزمة الصيانة الأخيرة أن هامش المناورة يظل محدودًا حتى مع امتلاك وحدات تغويز، لأن الغاز المسال يحتاج تعاقدات وشحنًا ودولارات، بينما يصل غاز الأنابيب مباشرة وبكلفة تشغيلية أقل نسبيًا.
ومن ثم يصبح كل إعلان عن عودة التدفقات خبرًا مطمئنًا للأسواق، لكنه في الوقت نفسه يذكّر بحجم الاعتماد، ويطرح سؤالًا عن سبب تأخر بناء فائض إنتاج محلي قادر على امتصاص الصدمات.
وتكتسب هذه الأسئلة وزنًا أكبر مع استمرار نمو الطلب على الكهرباء والصناعة، لأن أي توسع استهلاكي من دون زيادة مماثلة في الإنتاج يرفع تلقائيًا نصيب الواردات ويضيق قدرة الدولة على التفاوض.
فاتورة الاستيراد تضغط على الاقتصاد
تكشف أرقام 2026 أن الغاز المسال أصبح أداة الإنقاذ الرئيسية عند تعطل الأنابيب، إذ ارتفعت وارداته بقوة خلال الربع الأول، وشكلت نحو 72 بالمئة من إجمالي واردات الغاز في تلك الفترة.
لكن ثمن هذه المرونة مرتفع، فقد قفزت فاتورة استيراد الغاز خلال أزمة إقليمية سابقة من نحو 560 مليون دولار شهريًا إلى قرابة 1.65 مليار دولار، مع ارتفاع الأسعار وتكاليف الشحن والتغويز.
ويعني ذلك أن تراجع الإنتاج المحلي لا يخلق أزمة طاقة فقط، بل يفتح ضغطًا إضافيًا على العملة الصعبة والحساب الجاري والموازنة، بينما تنتقل بعض الكلفة إلى الصناعة والكهرباء والأسعار بصورة مباشرة أو غير مباشرة.
ويرى الخبير الاقتصادي عبد النبي عبد المطلب، وكيل وزارة الصناعة السابق، أن مسار الاعتماد على الاستيراد يستدعي إعادة النظر في اتفاقات الغاز وتوجيه اهتمام أكبر للاستثمار في التنقيب والإنتاج المحلي وحقول مثل ظهر.
وكان عبد المطلب قد تساءل عن استمرار قفزات واردات الغاز رغم خطاب زيادة الإنتاج، وعن مستقبل فكرة المركز الإقليمي للطاقة، معتبرًا أن الاعتماد المستمر على الغاز المسال يفرض مراجعة للسياسات المعلنة ونتائجها الفعلية.
وتعلن وزارة البترول أنها كثفت الحفر والاستكشاف وسددت جانبًا من مستحقات الشركاء، كما تؤكد أن البنية التحتية الحالية قادرة على استقبال شحنات متعددة، وهي خطوات تقلل مخاطر الانقطاع لكنها لا تمحو فجوة الإنتاج.
وتظهر بيانات السنوات الأخيرة أن إنتاج الغاز تراجع بوضوح عن مستوياته السابقة، بينما اختفت تقريبًا حالة الفائض التي سمحت بالتصدير، فتحولت مصر خلال فترة قصيرة من مصدر مهم إلى مستورد يحتاج كميات متزايدة.
ولا يمكن فصل هذا التحول عن تكلفة القرارات الاستثمارية والتشغيلية السابقة، لكن تحديد المسؤولية الدقيقة يحتاج شفافية أكبر بشأن أداء الحقول، وتوقيتات الصيانة، ومستحقات الشركات، وتوقعات الإنتاج، وهي بيانات لا تُنشر دائمًا بالتفصيل.
وتبقى معادلة الطاقة المصرية محكومة بثلاثة ضغوط متزامنة هي إنتاج محلي أقل من الطلب، وواردات إسرائيلية حساسة للاضطرابات، وغاز مسال مرتفع التكلفة، ما يجعل استقرار الإمداد ممكنًا لكنه مكلفًا وهشًا.
ويضع ارتفاع التدفقات إلى 1.05 مليار قدم مكعبة يوميًا الأزمة تحت السيطرة مؤقتًا، لكنه لا يحل أصلها، لأن المشكلة الأوسع تظل في فجوة يومية بالمليارات تحتاج سياسة إنتاج واستثمار طويلة الأجل.